Nos Publications en Fiscalité
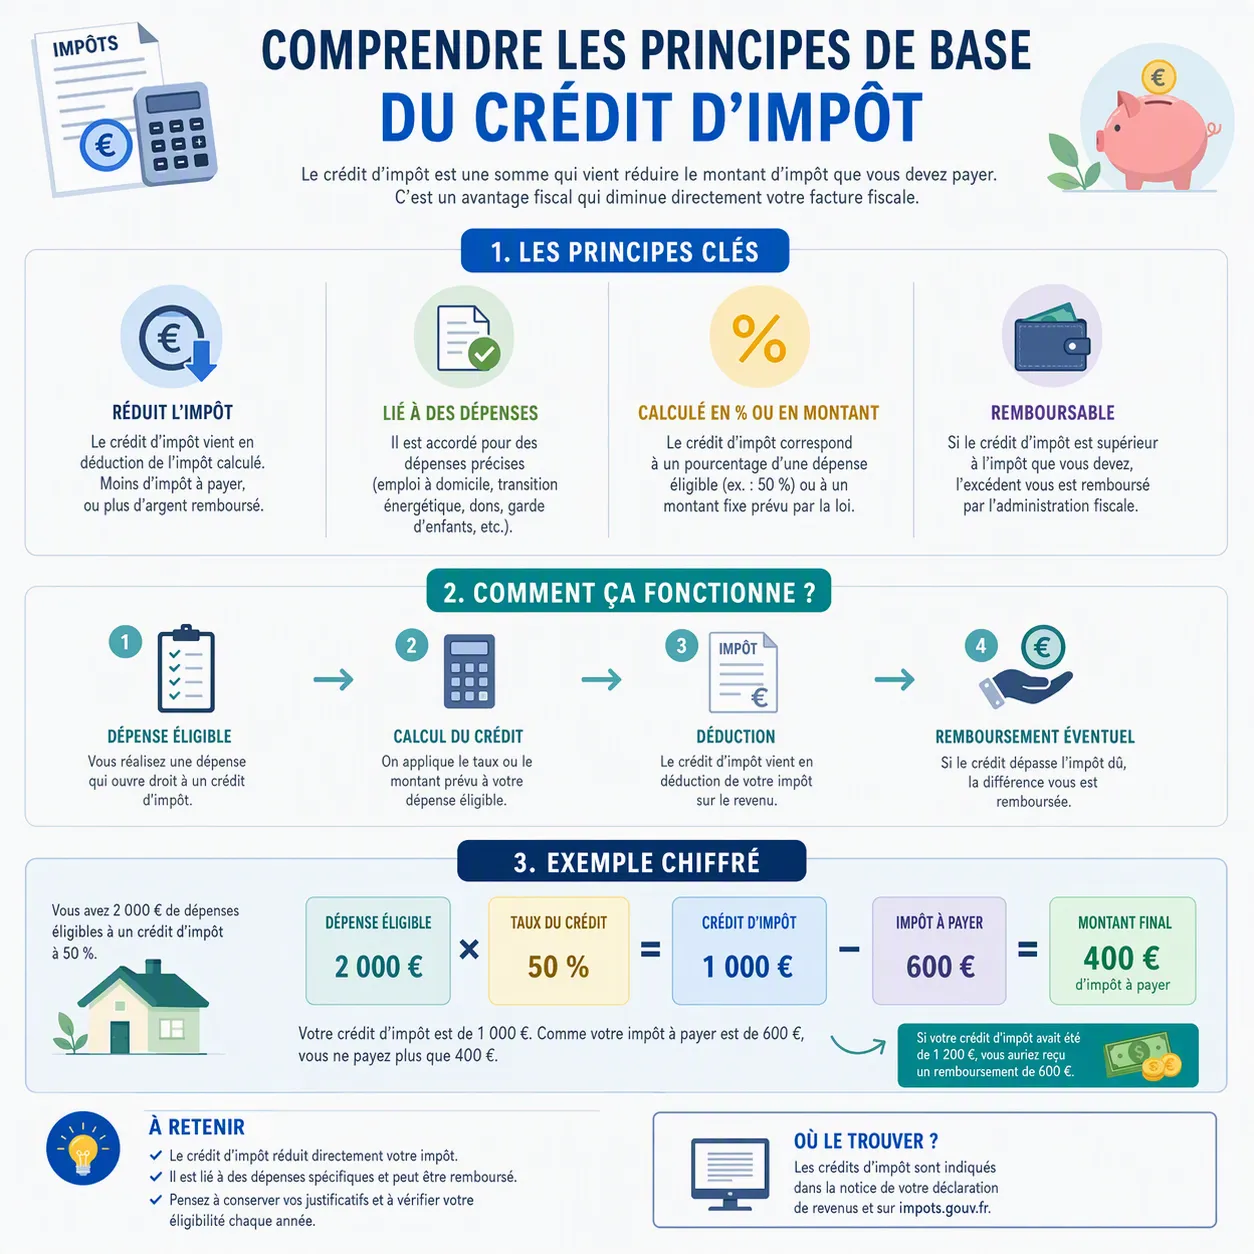
Comprendre les principes de base du crédit d'impôt
Le crédit d'impôt constitue l'un des leviers fiscaux les plus puissants du droit fiscal français. Contrairement à une réduction d'impôt, il offre un avantage remboursable même en l'absence d'imposition, ce qui en fait un instrument privilégié de politique économique et sociale.
Utilisé tant par les particuliers pour alléger le coût de services ou de travaux, que par les entreprises pour soutenir la compétitivité et l’innovation, ce dispositif juridique et financier répond à des règles strictes fixées par le Code Général des Impôts (CGI). Cet article détaille ses fondements juridiques, son fonctionnement comptable, ses principaux dispositifs et ses implications stratégiques pour les entreprises et les particuliers.
C’est quoi le crédit d’impôt et en quoi diffère t-il de la réduction d’impôt ?
Le crédit d'impôt correspond à une somme déduite directement du montant de l'impôt sur le revenu ou de l'impôt sur les sociétés dû par le contribuable. Sa caractéristique distinctive réside dans sa restituabilité : si le montant du crédit excède l'impôt dû, ou si le contribuable n'est pas imposable, l'excédent donne lieu à remboursement par la Direction générale des Finances publiques (DGFiP). Cette mécanique le distingue radicalement de la réduction d'impôt, qui diminue uniquement le montant de l'impôt calculé sans ouvrir droit à remboursement en cas d'insuffisance d'impôt.
En d'autres termes, une réduction d'impôt ne peut jamais ramener l'impôt en dessous de zéro, tandis qu'un crédit d'impôt peut générer une créance positive au profit du contribuable.
Principaux dispositifs de crédit d'impôt en France
On distingue en France les crédits d'impôt applicables aux particuliers et ceux applicables aux entreprises.
Concernant les particuliers, nous pouvons citer : Emploi à domicile (ménage, jardinage, soutien scolaire...), garde d'enfant de moins de 6 ans, bornes de recharge électrique, adaptation du logement, cotisations syndicales.
Pour les entreprises, on peut distinguer : Crédit d'impôt recherche, Crédit d'impôt innovation, Crédit d'impot formation du chef d'entreprise, Crédit d'impot famille, Crédit d'impot pour la transition énergétique (rénovation).
Crédit d'impôt recherche (CIR)
Le CIR est le dispositif phare pour les entreprises innovantes. Il permet de déduire de l'impôt sur les bénéfices (IR ou IS) une partie des dépenses engagées pour des activités de recherche et de développement.
- Taux : 30% pour la fraction des dépenses de R&D n'excédant pas 100 millions d'euros, puis 5% au-delà.
- Outre-mer : le taux est porté à 50% dans les départements d'outre-mer.
- Imputation : le CIR s'impute sur l'impôt dû au titre de l'année de réalisation des dépenses, avec rapport possible sur trois ans et remboursement au-delà.
Depuis 2025, le forfait de frais de fonctionnement a été révisé : il est fixé à 40% des dépenses de personnel (contre 43% auparavant) et à 75% des dotations aux amortissements.
Crédit d'impôt pour investissements productifs
Ce dispositif vise à soutenir l'investissement des entreprises dans les territoires éligibles (notamment les outre-mer).
- Taux : 35% pour les entreprises soumises à l'IS ; 38,25% pour les entreprises imposables à l'IR ; 45,9% en Guyane et à Mayotte.
- Assiette : le crédit est assis sur le montant des investissements productifs, y compris les frais de transport, d'installation et de mise en service amortissables, diminués de la fraction financée par une aide publique.
- Versement : l'excédent est remboursé immédiatement.
Crédits d'impôt pour les particuliers
Plusieurs crédits d'impôt soutiennent les ménages dans des domaines sociaux, familiaux ou environnementaux :
- Emploi à domicile : 50% des dépenses engagées, dans la limite d'un plafond annuel.
- Frais de garde d'enfants : crédit d'impôt pour les enfants de moins de 6 ans.
- Cotisations syndicales : 66% des cotisations dans la limite de 130 euros.
À noter : le Crédit d'impôt pour la transition énergétique (CITE) a été supprimé au 1ᵉʳ janvier 2021 et remplacé par MaPrimeRénov’, une prime accessible sans condition de ressources mais réservée aux propriétaires occupants de logements de plus de 15 ans.
Conditions d'éligibilité et obligations déclaratives
Pour bénéficier d'un crédit d'impôt, plusieurs conditions cumulatives doivent être remplies :
- Base légale : la dépense doit être prévue par un texte légal ou réglementaire (Code général des impôts, lois de finances).
- Paiement : la dépense doit être acquittée au cours de l'année civile de référence.
- Déclaration : le contribuable doit déclarer la dépense dans sa déclaration de revenus (cas dédié, par exemple 7WN pour certains crédits) ou dans sa déclaration de résultats pour les entreprises.
- Non-cumul : la dépense ne doit pas avoir déjà donné lieu à un autre avantage fiscal incompatible.
- Justificatifs : le contribuable doit pouvoir produire des factures, attestations ou contrats en cas de contrôle fiscal.
Optimisation fiscale
Pour les entreprises, le crédit d'impôt représente un levier de trésorerie significatif. Une PME innovante peut ainsi financer jusqu'à 30% de ses dépenses de R&D via le CIR, améliorant ainsi sa compétitivité. Pour les particuliers, les crédits d'impôt réduisent le reste à charge sur des dépenses essentielles (garde d'enfants, emploi à domicile).
Les crédits d'impôt font l'objet d'une vigilance accumulée de l'administration fiscale, notamment le CIR, qui représente un enjeu budgétaire majeur. Les contrôles portent sur :
- La qualification réelle des dépenses (délimitation R&D vs développement commercial).
- Le respect des plafonds et des taux.
- La cohérence des produits justificatifs.
Un redressement peut entraîner la remise en cause du crédit, le paiement de majorations et d'intérêts de retard.
Évolutions récentes et perspectives
La loi de finances 2025 a introduit plusieurs ajustements :
- CIR : baisse du forfait de frais de fonctionnement (40% au lieu de 43%)
- Crédit d'impôt innovation (CII) : taux maintenu à 20% pour les PME
- Stabilité des taux : le barème du CIR (30% / 5%) reste inchangé pour 2026.
Ces évolutions traduisent une volonté de pérenniser les dispositifs structurants tout en maîtrisant leur coût budgétaire.
Cas pratique sur le crédit d'impôt
Contexte du foyer
- Foyer fiscal : couple avec 1 enfant de 4 ans en 2025 (revenus déclarés en 2026).
- Ils emploient une aide à domicile via CESU pour ménage + aide aux devoirs.
- En 2025, ils ont engagé 6 800 € de dépenses éligibles (salaires nets + cotisations sociales, hors frais de nourriture ou avantages en nature non éligibles).
Règles de calcul (2025/2026)
- Taux du crédit d’impôt : 50% des dépenses éligibles.
- Plafond de dépenses prises en compte : 12 000 € par foyer, majoré de 1 500 € par enfant à charge, soit ici 13 500 € (12 000 + 1 500 × 1).
- Le crédit d’impôt est indépendant du revenu et de votre impôt dû : si le crédit dépasse l’impôt, le surplus est remboursé.
Calcul pas à pas
- Dépenses éligibles déclarées (case 7DB) : 6 800 €
- Plafond applicable : 13 500 € → les 6 800 € sont en dessous du plafond, donc intégralement retenus.
- Base du crédit = 6 800 €
- Crédit d’impôt = 50% × 6 800 € = 3 400 €
Impact sur l’impôt 2026 (exemple)
Supposons que le foyer ait un impôt brut de 4 200 € avant crédit :
- Impôt avant crédit : 4 200 €
- Crédit d’impôt CESU : − 3 400 €
- Impôt net à payer = 4 200 − 3 400 = 800 €
Si leur impôt brut avait été seulement 2 000 € :
- Impôt avant crédit : 2 000 €
- Crédit d’impôt : 3 400 €
- Impôt net = 0 €
- Remboursement du surplus : 3 400 − 2 000 = 1 400 € versé par le fisc.
Déclaration
- Dans la déclaration de revenus 2026 (sur les revenus 2025), le montant 6 800 € est renseigné en case 7DB (emplois à domicile).
- Le calcul du crédit (50% × 7DB, dans la limite du plafond) est fait automatiquement par l’administration.
Le crédit d'impôt est un instrument clé de la fiscalité française, à la fois simple dans son principe (déduction euro pour euro, avec remboursement) et complexe dans ses modalités (taux, plafonds, exclusions, calendrier). Pour les particuliers comme pour les entreprises, une bonne connaissance des dispositifs éligibles, des règles de calcul et des obligations déclaratives permet d'optimiser sa situation fiscale en toute légalité.
*********************************************
Des questions sur ce sujet ? Notre partenaire TEAM R & Associés Expert Comptable à Paris, Guermantes à proximité de Bussy Saint Georges (01 77 00 03 37) vous accompagne dans le pilotage d'entreprise, la comptabilité et la fiscalité de votre organisation.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: secretariat@teamr-associes.com
Principes et mécanismes de l’impôt sur les sociétés en France
L’impôt sur les sociétés (IS) constitue l’un des piliers de la fiscalité des entreprises dans la plupart des systèmes fiscaux modernes. Il s’agit d’un impôt direct prélevé sur les bénéfices réalisés par les sociétés et certaines personnes morales, distinct de l’impôt sur le revenu qui s’applique aux personnes physiques.
Comprendre ses principes fondamentaux et ses mécanismes de calcul est essentiel pour toute entreprise souhaitant maîtriser sa charge fiscale et optimiser sa gestion dans le respect de la légalité.
C’est quoi concrètement l’impôt sur les sociétés ? Quels sont les principes et mécanismes qui encadrent cet impôt ?
C’est quoi l’impôt sur les sociétés et quels sont ses principes d’application ?
L’impôt sur les sociétés (IS) est un impôt annuel calculé sur le bénéfice réalisé par les entreprises soumises à ce régime.
Il taxe le résultat au niveau de la société, avant toute distribution de dividendes. L’assujettissement à l'IS dépend principalement de la forme juridique de la structure et de la nature de son activité.
- Les sociétés soumises de plein droit : Ce régime concerne les sociétés de capitaux telles que les SAS, SASU, SA, SARL ainsi que les SCA. L'entreprise constitue une entité fiscale distincte de ses associés ou actionnaires.
- Les sociétés sur option : Certaines entités relevant de l'impôt sur le revenu (IR) comme la SNC (société en nom collectif) ou l'entreprise individuelle (EI) — peuvent opter pour l'IS. L'option doit être formulée auprès du service des impôts des entreprises dans les délais prévus. Elle peut avoir des conséquences durables sur la fiscalité de l'entreprise et de ses associés.
Les principes de territorialité et d’universalité des revenus
L'IS français vise principalement les bénéfices réalisés par une entreprise exploitée en France. Le critère déterminant est donc le lieu d'exploitation de l'activité, et non uniquement le lieu du siège social ou celui où les contrats sont signés.
En principe, une entreprise française est imposée sur les bénéfices attachés à ses exploitations françaises. Les bénéfices réalisés par une implantation située à l'étranger peuvent relever de la fiscalité de l'État dans lequel cette implantation est établie.
Cette règle connaît toutefois des aménagements liés aux conventions fiscales internationales, aux règles applicables aux groupes et aux situations de dépendance entre entreprises. Pour les groupes internationaux, l'analyse fiscale doit donc prendre en compte la localisation des établissements, la nature des flux intragroupe, les prix de transfert et les éventuelles conventions destinées à éviter les doubles impositions.
Détermination de la base imposable (l’Assiette)
Le calcul de l'IS ne s'effectue pas directement à partir du chiffre d'affaires. L'entreprise est imposée sur son bénéfice fiscal, déterminé à partir du résultat comptable.
Le résultat comptable correspond schématiquement à la différence entre les produits et les charges enregistrées au cours de l'exercice.
Le résultat fiscal est ensuite obtenu après application des règles fiscales. Certaines charges notées peuvent être déductibles sous conditions, tandis que d'autres doivent être réintégrées parce qu'elles ne répondent pas aux critères fiscaux de déductibilité.
La formule générale peut être présentée ainsi :
Résultat fiscal = Résultat comptable + Réintégrations fiscales - Déductions fiscales
Les réintégrations peuvent notamment concerner des dépenses somptuaires, certaines amendes et pénalités, des charges insuffisamment justifiées ou des dépenses ne présentant pas un intérêt direct pour l'entreprise.
À l'inverse, des déductions peuvent résulter de dispositifs fiscaux particuliers, de différences entre les règles comptables et fiscales ou de régimes spécifiques applicables à certains produits (régime mère et filles, plus values à long terme, reports déficitaires) .
Cette étape de détermination du résultat fiscal constitue un enjeu majeur. Elle exige une comptabilité fiable, une documentation complète des charges et une bonne maîtrise des règles relatives aux amortissements, provisions, charges financières, rémunérations, plus-values et opérations intragroupe.
Les taux d’imposition
Le taux normal de l'IS est fixé à 25% pour les exercices ouverts depuis le 1er janvier 2022. Ce taux s'applique, en principe, à l'ensemble du bénéfice fiscal imposable.
Les petites et moyennes entreprises peuvent bénéficier d'un taux réduit de 15% sur la première tranche de bénéfice, dans la limite de 42 500 €.
Pour en bénéficier, elles doivent notamment réaliser un chiffre d'affaires hors taxes inférieur ou égal à 10 millions d'euros, avoir un capital entièrement libéré et respecter une condition de détention du capital par des personnes physiques.
La fraction du bénéfice dépassant 42 500 € demeure imposée au taux normal de 25%.
Par exemple, une société éligible réalisant un bénéfice fiscal de 100 000 € sera imposée de la manière suivante :
- 42 500 € à 15%, soit 6 375 € ;
- 57 500 € à 25%, soit 14 375 € ;
- Total IS : 20 750 €.
En l'absence de taux réduit, le même bénéfice serait imposé à 25%, soit 25 000 €.
Certains revenus ou plus-values peuvent également relever de taux particuliers. Les cessions de titres de participation, les produits issus de la propriété industrielle ou certaines plus-values à long terme sont susceptibles d'obéir à des règles spécifiques.
Le traitement dépend du traitement de la nature de l'actif, de sa durée de détention et des conditions prévues par la législation fiscale.
Le traitement des déficits
Une entreprise qui constate un déficit fiscal ne paie pas d'IS au titre de l'exercice déficitaire. Ce déficit peut, sous certaines conditions, être rapporté sur les bénéfices futurs. Le mécanisme permet de diminuer le résultat fiscal des exercices suivants et donc de réduire l'IS à payer.
Dans certains cas, l'entreprise peut également demander le rapport en arrière du déficit, appelé carry-back. Le déficit est alors imputé sur le bénéfice d'un exercice antérieur, ce qui peut faire naître une créance fiscale au profit de la société. Ces dispositifs permettent d'adapter la charge fiscale aux cycles économiques de l'entreprise. Ils doivent néanmoins suivre un précis des déficits disponibles, des plafonds d'imputation et des délais applicables.
Les obligations déclaratives
Toute société soumise à l'IS doit déposer une déclaration annuelle de résultats. Cette déclaration comprend notamment le formulaire n° 2065 ainsi qu'une liasse fiscale adaptée au régime d'imposition de l'entreprise.
Les sociétés affiliées au régime réel simplifié utilisent généralement les liasses n° 2033 A à 2033 G.
Les entreprises placées sous le régime réel transmettent normalement les tableaux n° 2050 à 2059.
La déclaration est effectuée par voie électronique, soit directement depuis l'espace professionnel de l'entreprise, soit par l'intermédiaire d'un partenaire de télétransmission (EDI), comme un expert-comptable.
En principe, la déclaration doit être déposée dans les trois mois suivant la clôture de l'exercice. Pour les exercices clos le 31 décembre, une date limite spécifique est généralement prévue au printemps de l'année suivante, avec un délai supplémentaire pour la télétransmission. Les dates doivent être vérifiées chaque année, car elles peuvent évoluer selon les textes applicables.
Cas pratique : Impôt d'une SARL
On considère une SARL (soumise à l’IS) dont l’exercice comptable coïncide avec l’année civile 2025 (clôture au 31/12/2025). L’IS sera calculé et payé en 2026.
Données simplifiées du compte de résultat 2025 :
- Chiffre d’affaires HT : 500 000 €
- Charges d’exploitation (loyer, salaires, achats, services, etc.) : 380 000 €
- Dotations aux amortissements comptables : 30 000 €
- Charges financières (intérêts d’emprunt) : 10 000 €
- Produits financiers (intérêts reçus) : 2 000 €
- Plus-value de cession d’un matériel : 15 000 € (comptabilisée en résultat exceptionnel)
- Dividendes reçus d’une filiale française (à 100%) : 20 000 €
La société est une PME éligible au taux réduit d’IS (chiffre d’affaires < seuils, capital détenu à ≥ 75% par des personnes physiques, etc.).
Calcul du résultat comptable
On part du compte de résultat :
Produits :
- Chiffre d’affaires : 500 000
- Produits financiers : 2 000
- Plus-value de cession : 15 000
- Dividendes reçus : 20 000
- → Total produits = 537 000 €
Charges :
- Charges d’exploitation : 380 000
- Dotations aux amortissements : 30 000
- Charges financières : 10 000
- → Total charges = 420 000 €
Résultat comptable avant impôt = 537 000 – 420 000 = 117 000 €.
Passage du résultat comptable au résultat fiscal
Le résultat fiscal s’obtient en ajustant le résultat comptable avec des réintégrations (charges non déductibles ou limitées) et des déductions (produits exonérés ou régimes de faveur).
Réintégrations (à ajouter au résultat comptable)
Exemples classiques (on en choisit quelques-uns pour l’exercice) :
Amortissement d’un véhicule de tourisme
- La société a amorti un véhicule de tourisme pour 8 000 € dans les 30 000 € de dotations.
- Fiscalement, seule une partie est déductible (plafond selon prix d’achat et date).
- Pour simplifier, on suppose que 2 000 € de cet amortissement sont non déductibles.
- → Réintégration : + 2 000 €
Charges non déductibles (exemple : amendes, pénalités)
- La société a comptabilisé 1 500 € d’amendes (non déductibles fiscalement).
- → Réintégration : + 1 500 €
Frais de réception / cadeaux d’affaires non déductibles
- Une partie des frais de réception est limitée ; on retient 500 € non déductibles.
- → Réintégration : + 500 €
Total réintégrations = 2 000 + 1 500 + 500 = 4 000 €
Déductions (à soustraire du résultat comptable)
Régime mère-fille sur les dividendes
- Dividendes reçus d’une filiale française à 100% : 20 000 €.
- Sous le régime mère-fille, 95% de ces dividendes sont exonérés d’IS ; seule une quote-part de frais et charges de 5% est imposable.
- Quote-part imposable = 20 000 × 5% = 1 000 €
- Donc exonération = 20 000 – 1 000 = 19 000 €
- → Déduction : – 19 000 €
Report en arrière de déficit (carry-back) (optionnel, ici on ne l’utilise pas pour simplifier)
- On suppose qu’il n’y a pas de déficit antérieur reportable.
Total déductions = 19 000 €
Résultat fiscal

Soit :
117 000 + 4 000 – 19 000 = 102 000 €
C’est sur ce montant que l’IS sera calculé.
Calcul de l’impôt sur les sociétés (IS) brut
En 2026, pour une PME éligible :
- Taux réduit : 15% sur les premiers 42 500 € de bénéfice fiscal
- Taux normal : 25% sur la part au-delà de 42 500 €
Notre résultat fiscal = 102 000 € > 42 500 €, donc on applique les deux tranches.


IS brut = 6 375 + 14 875 = 21 250 €
Prise en compte des éventuels crédits d’impôt et réductions
Pour rendre l’exemple plus concret, on suppose :
- La société bénéficie d’un crédit d’impôt recherche (CIR) de 3 000 € pour 2025.
- Pas d’autres réductions ou crédits.
Le CIR vient en diminution de l’IS à payer (avec possibilité de remboursement si le crédit excède l’IS, mais ici ce n’est pas le cas).
IS net à payer = IS brut – CIR
= 21 250 – 3 000 = 18 250 €
Modalités de paiement (rappel rapide)
Pour une société dont l’IS annuel est supérieur à un certain seuil (ce qui est le cas ici), l’IS se paie généralement en 4 acomptes + solde :
- 4 acomptes égaux, chacun = 25% de l’IS de l’exercice précédent (ou estimation)
- Solde payé lors de la déclaration de résultat (formulaire 2065 et 2069, généralement en mai de l’année suivante).
Dans notre exemple, si l’IS de 2024 était similaire, chaque acompte serait environ :
18 250 / 4 ≈ 4 562,50 € (en pratique, on se base sur l’IS de l’exercice N-1, pas sur celui qu’on vient de calculer).
Récapitulatif chiffré
- Résultat comptable : 117 000 €
- Réintégrations fiscales : + 4 000 €
- Déductions fiscales (régime mère-fille) : – 19 000 €
- Résultat fiscal : 102 000 €
- IS brut (15% sur 42 500 €, 25% sur le reste) : 21 250 €
- CIR : – 3 000 €
- IS net à payer : 18 250 €
En définitive, l'impôt sur les sociétés ne doit pas être considéré comme une simple formalité annuelle. Son montant dépend du niveau de bénéfice fiscal, des choix d'investissement, du traitement des déficits, de la structure du groupe et de la politique de rémunération ou de distribution.
Une entreprise soumise à l'IS doit donc anticiper ses acomptes, suivre régulièrement son résultat fiscal prévisionnel et documenter ses principales positions fiscales. Un accompagnement comptable et fiscal peut être particulièrement utile lors d'une création, d'une restructuration, d'une acquisition ou d'une opération internationale.
*********************************
Des questions sur ce sujet ? Notre partenaire TEAM R & Associés Expert Comptable à Paris, Guermantes à proximité de Bussy Saint Georges (01 77 00 03 37) vous accompagne dans le pilotage d'entreprise, la comptabilité et la fiscalité de votre organisation.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: secretariat@teamr-associes.com

Les sanctions liées à la facturation électronique
La transition réglementaire vers la facturation électronique ne relève pas d'une simple modernisation technique. C'est une obligation légale stricte. Pourtant, de nombreux chefs d'entreprise traitent encore ce chantier avec une relative légèreté. Quelles sont les amendes réelles prévues par la loi ? Comment l'administration fiscale va-t-elle sanctionner les retardataires ?
Ce guide complet détaille les risques financiers, fiscaux et opérationnels pour inciter votre structure à agir avant la date limite.
Les amendes administratives : Le coût direct de l'inaction
Le législateur a prévu un arsenal répressif gradué mais lourd pour punir les entreprises réfractaires ou négligentes.
Deux types d'infractions directes sont ciblés par le Code général des impôts. Elles visent à sanctionner le non-respect des nouveaux canaux de transmission obligatoires.
1. Le défaut d'émission au format électronique
À partir du moment où l'obligation d'émission s'applique à votre catégorie d'entreprise, chaque transaction B2B doit faire l'objet d'un document électronique normé (comme la Factur-X). Ce fichier doit être impérativement être acheminé par une plateforme agréée (PA).
- La sanction financière : Une amende fixe de 15 € par facture non émise selon les normes légales ou envoyée par un canal interdit.
- Le plafond annuel : Le montant total de cette pénalité est plafonné à 15 000 € par année civile. C'est une somme non négligeable qui vient amputer directement la rentabilité nette de votre PME.
2. Le manquement à l'obligation de e-reporting
La réforme impose la transmission de données complémentaires à l'administration fiscale. Cela concerne notamment le montant de la TVA collectée sur les opérations de vente au détail (B2C) ou les transactions internationales avec l'étranger.
- La sanction financière : Une amende de 250 € par omission ou retard constaté dans la transmission de ces rapports d'activité obligatoires.
- Le plafond annuel : Cette pénalité spécifique est également plafonnée à 15000 € par année civile.
Le cumul des risques : Une entreprise totalement désorganisée peut subir jusqu'à 30 000€ d'amendes administratives cumulées en une seule année, simplement pour n'avoir pas configuré ses outils informatiques à temps.
Le contrôle fiscal automatisé : La fin du cache-cache
Le véritable danger pour votre trésorerie dépasse largement le cadre des simples amendes forfaitaires. La facturation électronique offre à l'administration fiscale un outil de contrôle en temps réel totalement inédit dans l'histoire économique française.
Aujourd'hui, un contrôle fiscal intervient souvent plusieurs mois ou années après la clôture d'un exercice. Les inspecteurs des impôts analysent les documents comptables a posteriori, de façon manuelle et ciblée. Demain, avec le modèle en Y de la réforme, les plateformes partenaires transmettront les données de vos ventes instantanément à l'administration de manière automatisée.
Le fisc pourra croiser immédiatement les données de vos ventes avec les déclarations d'achats de vos clients. Les écarts de TVA, les délais de déclaration suspects ou les anomalies de numérotation seront détectés par des algorithmes de
manière immédiate. Ne pas être en conformité avec le réseau officiel équivaut à agiter un drapeau rouge devant l'administration fiscale, déclenchant des vérifications approfondies de toute votre comptabilité d'entreprise.
Le risque commercial : Le blocage de vos paiements clients
Au-delà des sanctions financières directes de l'État, le plus grand péril pour une PME en retard reste le blocage opérationnel complet de son activité.
Dès le 1er septembre 2026, toutes les grandes entreprises et les ETI auront l'obligation de recevoir et d'émettre exclusivement des factures électroniques structurées. Leurs services comptables automatiseront la chaîne de validation.
Si vous tentez d'envoyer un PDF classique par courriel à un grand compte ou à un sous-traitant d'envergure, son système informatique rejettera purement et simplement votre document.
Votre facture ne sera pas traitée par le robot de réception. Vos délais de paiement vont exploser. Votre trésorerie sera prise en otage par votre propre retard technologique. La conformité réglementaire devient une condition sine qua non pour
préserver vos relations d'affaires et sécuriser vos encaissements.
No stress : Sécurisez votre conformité avant le contrôle !
Les sanctions de la facturation électronique ne sont pas une fatalité. Elles punissent uniquement le manque d'anticipation. Nos consultants et experts-comptables partenaires vous protègent contre les risques financiers de la réforme. Nous
réalisons l'audit complet de vos systèmes actuels, déployons les protocoles réglementaires et mettons votre comptabilité à l'abri des pénalités.
Évitez les amendes, planifiez votre transition dès aujourd'hui.
Contactez notre secrétariat pour organiser un rendez-vous personnalisé avec nos experts : secretariat@teamr-associes.com ou par téléphone au 01 77 00 03 37 (TEAMR & ASSOCIES Expert-Comptable en Seine-et-Marne).

COMPRENDRE LA TAXE FONCIERE
La taxe foncière est un impôt local français dû par tous les propriétaires ou les usufruitiers d’un bien immobilier situé en France.
Dans cet article, nous parlerons en détail de la taxe foncière : qui doit la payer, propriétés concernées, montant, exonérations et réductions possibles, modalités de paiement.
Qu’est-ce que la taxe foncière ?
La taxe foncière, tout comme la taxe d'habitation, fait partie des impôts locaux. Elle est perçue chaque année par les collectivités territoriales. Elle est due par les propriétaires d'un bien immobilier, en location ou non.
Qui doit payer cette taxe et quelles sont les propriétés concernées par cette taxe ?
La taxe foncière est un impôt dû uniquement par les propriétaires ou usufruitiers. Le redevable de la taxe foncière peut ainsi être un particulier, une entreprise ou une personne morale (société commerciale ou société immobilière). Si le bien est mis en location, le propriétaire reste tout de même redevable de la taxe foncière. C’est une taxe qui s’applique aux propriétés bâties et non bâties.
Une propriété bâtie englobe toutes les constructions qui peuvent avoir un usage d’habitation ou un usage professionnel.
Pour être imposable, elle doit remplir deux conditions :
- Être fixée au sol (avec impossibilité de la déplacer)
- Présenter le caractère de véritable bâtiment
Comme type de propriété bâtie, on peut citer : une maison, un appartement, bâtiment commercial, professionnel ou industriel etc...
Une propriété non bâtie est un terrain qui peut prendre plusieurs formes : mine, étang, terre rurale etc...
Comment se calcule le montant de la taxe foncière ?
La taxe foncière est payée chaque année par les redevables qui sont propriétaires au 1er janvier de l’année d’imposition d’une propriété bâtie ou non-bâtie. Le calcul de la taxe foncière se fait par l’administration fiscale à partir de trois éléments que sont :
- La valeur locative cadastrale : elle représente le niveau de loyer théorique annuel que la propriété concernée pourrait produire si elle était louée dans des conditions normales. Elle peut varier si le bien a fait l’objet de travaux importants, par exemple. Ce montant est déterminé en fonction d’un forfait revalorisé chaque année dans le but de prendre en compte l’évolution des loyers ;
- Le coefficient de revalorisation : Le coefficient de revalorisation est voté chaque année par le Gouvernement lors du vote de la loi de finances. En 2024, compte tenu de la valeur de l’IPCH constatée en novembre 2023, le coefficient de revalorisation était fixé à 1,039, soit une augmentation forfaitaire de 3,9 % de la base de calcul des propriétés bâties et non bâties (hors locaux professionnels) ;
- Le taux d’imposition : Chaque année, les communes et les établissements publics de coopération intercommunale votent leur taux applicable pour le paiement de la taxe foncière.
Quelles sont les exonérations et réductions possibles pour cette taxe ?
Il existe plusieurs cas où vous pouvez être totalement ou partiellement exonéré de cette taxe. Ces exonérations de la taxe foncière dépendent de votre âge, de vos revenus ainsi que du type de bien dont vous disposez. Vous pouvez être totalement exonéré de taxe foncière pour votre habitation principale sous réserve de remplir les deux conditions suivantes :
1/ Conditions relatives à l’occupant
Sont exonérés :
- les titulaires de l’allocation de solidarité aux personnes âgées et de l’allocation supplémentaire d’invalidité,
- les redevables âgés de plus de 75 ans au 1er janvier de l’année de l’imposition, lorsque le montant de leur revenu fiscal de référence (RFR) de l’année précédente n’excède pas la limite prévue à l’article 1417-I du Code général des impôts,
- les titulaires de l’allocation aux adultes handicapés, lorsque le montant de leur revenu fiscal de référence de l’année précédente n’excède pas la limite prévue à l’article 1417-I du Code général des impôts.
2/ Condition de ressources
Votre revenu fiscal de référence (RFR) figurant sur votre avis d’impôt est inférieur aux limites de revenus fixées par l'article 1417-I du Code général des impôts. Vous n’avez aucune démarche particulière à effectuer à partir du moment où vous remplissez ces conditions pour bénéficier de l’exonération de taxe foncière.
L’exonération temporaire de taxe foncière de deux ans ; certains changements ouvrent droit, sous conditions, à une exonération temporaire de taxe foncière pendant les deux années qui suivent celle de leur réalisation définitive. Cela concerne :
- les constructions nouvelles ou reconstructions,
- les additions de constructions, etc...
Vous devez adresser une demande d’exonération temporaire au centre des impôts dont dépend votre logement au plus tard 90 jours après l’achèvement des travaux. Certaines collectivités territoriales peuvent décider, sur délibération, de vous exonérer totalement ou partiellement de taxe foncière pendant trois ans, si vous réalisez des travaux d'économie d'énergie. La taxe foncière peut subir un dégrèvement d’office.
Le dégrèvement d'office de taxe foncière
Si vous êtes âgé de plus de 65 ans et de moins de 75 ans au 1er janvier de l’année d’imposition, et que votre revenu fiscal de référence (RFR) ne dépasse pas les limites de revenus fixées par l'article 1417-I du Code général des impôts, vous pouvez bénéficier d’un dégrèvement de 100 euros sur la taxe foncière de votre habitation principale. Les personnes hébergées en maison de retraite peuvent aussi bénéficier de ce dégrèvement sous réserve que l’habitation principale qu’elles occupaient reste libre de toute occupation. Vous n’avez aucune démarche particulière à effectuer car ce dégrèvement est effectué d’office par l’administration fiscale. Il existe aussi un dégrèvement de taxe foncière applicable aux logements inoccupés. Un dégrèvement est possible en cas de local inoccupé. Le dégrèvement est subordonné à la triple condition que la vacance, ou l'inexploitation soit :
- indépendante de votre volonté,
- d’une durée de trois mois au moins,
- et qu’elle affecte soit la totalité de l’immeuble, soit une partie susceptible de location ou d’exploitation séparée.
Le dégrèvement est calculé mois à mois, du premier jour au dernier jour du mois de l’inexploitation. Il n’est pas accordé d’office. Vous devez en faire la demande au centre des Finances publiques où se situe votre bien concerné. Cette demande doit être adressée au plus tard le 31 décembre de l’année suivant celle au cours de laquelle les locaux ont été inoccupés pendant au moins trois mois. La taxe foncière peut être plafonnée en fonction des revenus. Il existe un mécanisme de plafonnement de la taxe foncière sur la résidence principale en fonction du revenu. Pour y être éligible, vos revenus ne doivent pas excéder les plafonds de revenus fixés par l'article 1417-II du Code général des impôts. Ce dispositif permet aux contribuables concernés de bénéficier d'un dégrèvement de leur cotisation de taxe foncière supérieure à 50 % de leurs revenus. Pour demander à bénéficier du plafonnement, vous devez adresser une demande à votre centre des finances publiques. Vous devez déposer votre demande dès réception de votre avis d’imposition de Taxe Foncière et au plus tard avant le 31 décembre de l’année suivant celle de la mise en recouvrement de cette imposition.
Quels sont les modes de paiement de la taxe foncière ?
La date de paiement de votre taxe foncière dépend de votre mode de paiement. Si le montant de la taxe foncière excède 300 euros, ce montant peut être payé par prélèvement mensuel ou à l'échéance ou par paiement direct en ligne sur le site « impots.gouv.fr ». En dessous de 300 euros, la taxe foncière peut être payée :
- par virement ;
- en espèces ;
- avec le TIP SEPA
************************
Des questions sur ce sujet ? Notre partenaire TEAM R & Associés Expert Comptable à Guermantes, à proximité de Bussy Saint Georges (01 77 00 03 37) vous accompagne dans le pilotage d'entreprise, la comptabilité et la fiscalité de votre organisation.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: secretariat@teamr-associes.com

COMPRENDRE LA TAXE PUMA
Depuis le 1er janvier 2016, la PUMa (Protection Universelle Maladie) est entrée en vigueur en remplaçant la CMU (Couverture Maladie Universelle) en France.
Afin d’assurer des ressources financières à ce régime social, le gouvernement a instauré une cotisation individuelle nommée la "taxe PUMa" ou la cotisation subsidiaire maladie.
C’est quoi concrètement la taxe PUMA ? qui sont ceux qui sont redevables de cette taxe ? et qui sont ceux qui en sont exonérés ? Comment se calcule-t-elle et comment s’effectue son payement ?
Qu’est-ce que la taxe PUMA ?
La Taxe PUMA (Protection Universelle Maladie), aussi appelée « cotisation subsidiaire maladie » ou parfois « taxe des rentiers », s’applique aux personnes résidant en France et bénéficiant de faibles revenus d’activité mais de forts revenus du capital (dividendes, foncier, etc.).
Elle finance la Sécurité sociale pour ceux qui cotisent peu (ou pas) sur leurs revenus professionnels, mais profitent tout de même de la prise en charge de leurs frais de santé.
Qui sont ceux qui sont redevables de cette taxe ?
Pour être redevable de la taxe PUMa il faut exercer une activité professionnelle en France ou avoir une résidence stable et régulière en France. En dehors de cette première condition, trois autres conditions doivent être réunies à savoir :
- Vous et (si vous en avez un) votre conjoint ou partenaire (Pacs), avez un revenu annuel d’activités professionnelles (en tant que salarié, assimilé-salarié, TNS, micro entreprise) exercées en France inférieure à 20% du plafond annuel de la sécurité sociale (PASS) ;
- Vous et (si vous en avez un) votre conjoint ou partenaire (PACS) n’avez pas de revenu de remplacement (pension de retraite ou d’invalidité, rente ou allocations de chômage) ;
- Vous avez des revenus du patrimoine et du capital supérieurs à 23 184 € en 2024 soit 50 % du plafond annuel de la sécurité sociale (PASS).
Comment être exonéré de la Taxe Puma ?
Si vous percevez des revenus professionnels supérieurs à 20% du Pass, de même si vos revenus de capital sont inférieurs à 50% du Pass, vous êtes exonérés de la taxe Puma. Les personnes percevant une pension, de retraite ou d’invalidité, une rente ou encore les allocations chômage ne sont pas concernés par la Taxe Puma. Un conjoint ou un partenaire PACS dont le revenu d’activité est supérieur à 20% du Pass est aussi exonéré de plein droit de la taxe PUMA.
En tant que dirigeant d’entreprise, le plus simple pour ne pas payer la taxe PUMa est de vous verser un salaire égal ou supérieur à 20% du PASS. D’autre part, le statut de loueur meublé professionnel permet également d’échapper à la taxe PUMa. Les bénéfices générés sont considérés comme des revenus d’activités et peuvent ainsi permettre de dépasser le seuil de 20% du PASS. La taxe Puma fait partie des paramètres à prendre en compte pour la rémunération d’un dirigeant d’entreprise. En effet, il convient de trouver le bon équilibre entre dividendes et salaire.
Comment se calcule la taxe PUma et comment se fait son paiement ?
La taxe est appliquée sur la part des revenus du capital et du patrimoine dépassant 50 % du PASS dans la limite de 8 PASS (soit 370 944 € en 2024). Son taux est dégressif. Il est d’un niveau maximal de 6,5 % et diminue en fonction des revenus d’activité professionnelle, salariés ou non. Le taux passe à zéro lorsque ces derniers atteignent 20 % du PASS. Autrement dit, plus le montant des revenus d’activité professionnelle est proche du seuil de 20 %, plus le montant de la CSM est faible.
La formule de calcul de la cotisation subsidiaire maladie est donc la suivante :
CSM = 6,5 % x (A - 0,5 x PASS) x [1 – (R / (0,2 x PASS)]
« A » est le montant de l’assiette et bénéficie d’un abattement forfaitaire de 50 % du PASS.
« R » est le montant des revenus d’activité.
Le calcul de la Taxe PUMa pour un travailleur indépendant ou un exploitant agricole tient aussi compte du seuil de 20% du PASS.
Cependant, le revenu professionnel est comparé avec la plus faible des assiettes minimales retenues pour le calcul de ses cotisations sociales soit 11,5 % du PASS.
Autrement dit, si le revenu du travailleur indépendant est inférieur à l’assiette minimale ; c’est cette dernière qui est prise en compte La cotisation PUMa se cumule avec le prélèvement forfaitaire (PFU) incluant 12,8 % au titre de l’impôt sur le revenu et 17,2 % au titre des prélèvements sociaux.
Les contribuables dont le revenu fiscal de référence dépasse 250 000 € pour une personne seule et 500 000 € pour un couple sont également assujettis à la contribution exceptionnelle sur les hauts revenus (CEHR) de 3 % ou 4 %.
Si à la suite de votre déclaration de revenus vous êtes redevable de la Taxe Puma, vous recevez alors un courrier de l’URSSAF courant novembre. Vous devez alors vous acquitter de la taxe pour l’année précédente.
Par exemple, pour les revenus 2024, la taxe Puma sera demandée au mois de novembre 2025. Il est possible de payer la taxe puma en utilisant l’espace en ligne taxe Puma.Une fois votre espace en ligne créé, vous pouvez de manière sécurisée :
- échanger avec votre Urssaf ;
- payer votre taxe Puma, aussi appelée cotisation subsidiaire maladie (CSM).
Le paiement peut être également fait par virement ou par chèque.
*****************************
Des questions sur ce sujet ? Notre partenaire TEAM R & Associés Expert Comptable à Guermantes, à proximité de Bussy Saint Georges (01 77 00 03 37) vous accompagne dans le pilotage d'entreprise, la comptabilité et la fiscalité de votre organisation.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: secretariat@teamr-associes.com

Les taux de tva applicables dans le secteur du BTP en France
En France, les entreprises du secteur du bâtiment sont soumises à des taux de TVA (taxe sur la valeur ajoutée) particuliers en fonction de la nature des travaux réalisés. Il est parfois difficile pour les artisans et les entreprises du btp de se retrouver parmi les différents taux de TVA qui s’appliquent à ce secteur.
Afin de présenter des devis et factures corrects à leurs clients, il convient de maîtriser les taux de TVA en vigueur
dans le secteur du BTP. Ces taux varient selon certaines conditions. Quels sont donc les différents taux de tva en vigueur dans le btp en France et quelles sont les règles qui s’y appliquent ?
Les taux de tva applicables dans le btp, en France sont :
- TVA à taux normal de 20 % ;
- TVA à taux intermédiaire de 10 % ;
- TVA à taux réduit de 5,5 % ;
- TVA à taux réduit de 2,1 % (Guadeloupe, Martinique, Réunion).
TVA à taux normal de 20 % dans le secteur du BTP
La TVA à taux normal (20%) est le taux par défaut appliqué à l’immobilier. La TVA à 20% s’applique dès lors que les conditions pour bénéficier du taux intermédiaire à 10% ou à 5,5% ne sont pas remplies. Les types de locaux concernés par la tva à 20 % sont :
L’habitation, immeuble ou logement collectif concerné n’a pas été achevé depuis plus de deux ans*. Tous les immeubles neuf et habitations neuves sont concernés par le taux normal de TVA ;
Les travaux concernent des locaux à usage autre que des habitations. Par exemple, des locaux professionnels, les bâtiments à usage agricole (grange,écurie, serres.) ainsi que les hébergement touristique commerciaux de type
(hôtel, auberge.) ; etc...
Si vos travaux concernent un des cas mentionnés ci-dessus, vous devrez donc appliquer le taux de TVA normal de 20% sur l’ensemble de vos devis et factures envoyés à vos clients.
Dans les cas particuliers suivants vous devrez aussi appliquer le taux de TVA normal :
Vos travaux concernent la démolition (démolition totale suivie ou non par des travaux de reconstruction) et ne s’inscrivent pas dans le cadre dans travaux au taux réduit ;
Vos travaux augmentent la surface de plancher des locaux existant de plus de 10% ; etc...
Taux de tva réduit dans le secteur du BTP en France métropolitaine
Deux taux réduits de TVA s’appliquent à certains travaux :
- taux réduit de 10 %,
- taux réduit de 5,5 %.
Ces taux s’appliquent aux travaux réalisés pour :
- les propriétaires occupants;
- les propriétaires bailleurs;
- les syndicats de copropriétaires etc...
Pour bénéficier d’un taux réduit de TVA, les travaux doivent être réalisés dans des logements répondant aux deux critères suivants :
être achevés depuis plus de deux ans à la date de début des travaux,
être affectés à un usage d’habitation ou destinés à l’être à l’issue des travaux.
Les logements peuvent être occupés à titre de résidence principale ou secondaire.
La TVA à taux réduit à 10 %, aussi appelée tva à taux intermédiaire, concerne les travaux d’amélioration, de transformation, d’aménagement et d'entretien, à l'exception de la part correspondant à la fourniture d'équipements ménagers ou mobiliers et de l'acquisition de certains gros équipements (article 279-0 bis du code général des impôts).
Le taux réduit de 5,5 % concerne les travaux de rénovation ou d'amélioration de la performance énergétique définis par l’article 18 bis de l’annexe IV du code général des impôts. Il peut s'appliquer à des prestations portant sur la pose, l'installation, l'adaptation ou l'entretien de matériaux, d'équipements ou d'appareils d'économie d'énergie qui respectent des critères techniques et de performances minimales.
Cela concerne :
les matériaux d’isolation thermique (parois opaques et vitrées, portes d’entrée donnant sur l’extérieur, volets isolants…),
les équipements de chauffage performants et de ventilation (chaudières à condensation, pompes à chaleur),
les systèmes de production d’eau chaude sanitaire (chauffe-eau thermodynamiques, capteurs solaires).
Ce taux s’applique aussi aux travaux indissociablement liés à la réalisation des travaux de rénovation énergétique, par exemple : le remplacement de tuiles pour assurer l’étanchéité de la toiture suite à des travaux d’isolation, les travaux de
plomberie, d’électricité, de peinture... suite à des travaux d’isolation des murs par l’intérieur etc...
Seuls les travaux et équipements facturés directement au client par une entreprise sont concernés par les taux réduits de TVA.
Aussi, si vous achetez vos matériaux vous-même, ils seront soumis au taux de TVA normal de 20 %. Dans ce cas, seule la prestation de pose effectuée par l'entreprise peut relever d'un taux réduit.
Depuis le 1er mars 2025, vous n’avez plus à remettre aux professionnels réalisant des travaux de rénovation d’attestation confirmant le respect des conditions d’application des taux réduits de TVA. Désormais, une simple mention sur le devis ou la facture des travaux certifiant que les conditions d’application du taux de 5,5 % ou 10 % sont remplies suffit.
Vous devez conserver une copie du devis ou des factures émises par les entreprises ayant réalisé des travaux jusqu'au 31 décembre de la cinquième année suivant la réalisation de ces travaux ou l'émission des factures selon le type de travaux.
**************************************
Des questions sur ce sujet ? Notre partenaire TEAM R & Associés (01 82 33 09 23) vous accompagne dans le pilotage d'entreprise, la comptabilité et la fiscalité de votre organisation.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: contact@pilotagedentreprise.com

Comprendre la cotisation foncière des entreprises (CFE)
La cotisation foncière des entreprises (CFE) est un impôt local dû par les entreprises. Elle est l'une des deux composantes de la contribution économique territoriale (CET), avec la cotisation sur la valeur ajoutée des entreprises (CVAE).
Dans cet article nous parlerons en détail de la CFE ? Quelles sont les entreprises concernées et quelles sont les exonérations de la CFE ? Comment fait-on sa déclaration ? Le calcul du montant de la CFE et son paiement ?
Définition de la CFE
La cotisation foncière des entreprises (CFE) est un impôt local dû par toute entreprise et personne exerçant une activité professionnelle non salariée, sauf exonération éventuelle. Un régime spécifique s'applique aux entreprises nouvelles, l'année de leur création.
La cotisation foncière des entreprises doit être réglée par les sociétés et par les entrepreneurs individuels (dont micro-entrepreneurs), y compris ceux exerçant leur activité à domicile ou chez leurs clients.
Pour être redevable de la CFE, l'activité du contribuable doit remplir les conditions suivantes :
- L'activité est exercée en France
- L'activité présente un caractère habituel : elle est exercée de manière répétée.
- L'activité est exercée à titre professionnel : cela exclut les activités sans but lucratif et les personnes qui se limitent à la gestion de leur patrimoine privé.
- L'activité est non salariée : les salariés ne sont pas concernés par la CFE
Les sociétés et entrepreneurs individuels doivent payer la CFE quels que soient leur statut juridique, la nature de leur activité, leur régime d'imposition et leur nationalité. Les activités de location ou sous-location d'immeubles sont concernées par la CFE dans les conditions suivantes :
- Location ou sous-location d'immeubles nus, à condition qu'elle génère un chiffre d'affaires ou des recettes brutes hors taxes d'au moins 100 000 €. En revanche, la CFE ne concerne pas la location et sous-location d'immeubles nus à usage d'habitation.
- Location ou sous-location d'immeubles meublés, à condition qu'elle génère un chiffre d'affaires ou des recettes brutes hors taxes supérieur à 5 000 €. La CFE ne concerne pas la location meublée de certains logements qui font partie de la résidence principale du propriétaire.
Quelles sont les exonérations de la CFE ?
Les contribuables peuvent être exonérés du paiement de la CFE de plein droit (automatiquement) ou de manière facultative (sur demande, avec approbation de la collectivité). Une entreprise est exonérée de CFE l'année de sa création (uniquement jusqu'au 31 décembre de l'année en cours). Ensuite, sa base d'imposition est réduite de moitié l'année suivante. Pour les exonérations de plein droit et de manière permanente sont concernés, les personnes et organismes suivants :
- Artisans et façonniers travaillant soit pour les particuliers avec des matériaux fournis, soit pour leur compte avec des matières leur appartenant, qu'ils aient ou non une enseigne ou une boutique, lorsqu'ils utilisent uniquement le concours d'apprenti(s) âgé(s) de 20 ans maximum au début de l'apprentissage. Ils peuvent se faire aider de leur conjoint, de leur partenaire Pacs et de leurs enfants.
- Chauffeurs de taxis ou d'ambulances, propriétaires ou locataires d'1 ou 2 voitures, de 7 places maximum (sans compter la place du chauffeur), qu'ils conduisent ou gèrent eux-mêmes, à condition que les 2 voitures ne soient pas en service en même temps et qu'ils respectent les tarifs réglementaires
- Vendeurs à domicile indépendants (VDI), pour leur rémunération brute totale inférieure à 7 772 €
- Coopératives et unions de sociétés coopératives d'artisans, sociétés coopératives et unions de sociétés coopératives de patrons bateliers, sociétés coopératives maritimes etc...
En ce qui concerne les exonérations facultatives, elles sont soumises à l'approbation des collectivités bénéficiaires de la cotisation. Ces exonérations sont généralement temporaires. Peuvent bénéficier de l’exonération facultative, les entreprises et professions suivants :
- Entreprises implantées dans les zones suivantes :
- Zones d'aide à finalité régionale (ZAFR)
- Zones d'aide à l'investissement des petites et moyennes entreprises
- Zones de revitalisation rurale (ZRR) et zones France ruralités revitalisation (FRR)
- Bassins d'emploi à redynamiser (BER)
- Zones franches d'activités (ZFA) en Guadeloupe, en Guyane, en Martinique, à La Réunion ou à Mayotte;
- Entreprises situées en Corse
- Médecins, auxiliaires médicaux et vétérinaires ruraux
- Jeunes entreprises innovantes (JEI) et les jeunes entreprises universitaires (JEU)
- Disquaires indépendants (avec pour activité principale la vente au détail de phonogrammes etc...
Quand réaliser la déclaration de CFE ?
Les entreprises redevables de la CFE ne sont pas obligées de déclarer chaque année leurs bases d'imposition. En revanche, une déclaration 1447-M-SD doit être effectuée par l'entreprise se trouvant dans l'une des situations suivantes :
- L'entreprise demande à bénéficier d'une exonération : aménagement du territoire, entreprises de spectacles vivants ou jeune entreprise innovante, par exemple
- L'entreprise souhaite signaler une modification d'éléments connus de l'administration, notamment :
Augmentation ou diminution de la surface des locaux
Variation du nombre de salariés (crédit d'impôt, réduction artisan...)
Variation d'un élément d'imposition (puissance ou nombre d'installations) etc...
La déclaration doit être adressée au service des impôts des entreprises (SIE) dont dépend l'entreprise avant le 2e jour ouvré suivant le 1er mai (jusqu'au 5 mai 2025 pour la CFE 2026).
Comment se calcule la CFE et comment se fait son paiement ?
La CFE est calculée différemment selon que l'entreprise dispose ou non d'un local (ou terrain) pour l'exercice de son activité.
Lorsque l’entreprise dispose d’un local ou terrain, La CFE est calculée par rapport à la valeur locative des biens immobiliers soumis à la taxe foncière que l'entreprise a utilisés pour son activité professionnelle lors de l'avant-dernière année (année N-2).Un taux variable selon la commune (où l'entreprise a son principal établissement) est appliqué à la valeur locative pour déterminer le montant de la CFE.
En revanche, si la valeur locative du local est trop faible, l'entreprise doit payer une cotisation minimum. Dans ce cas, le montant de la CFE est déterminé en fonction du chiffre d'affaires réalisé sur une période de 12 mois (au cours de l'année N-2). Dans chaque tranche, la base minimum de CFE et le taux applicable varient selon la commune dans laquelle l'entreprise est domiciliée. Autrement dit, à chiffre d'affaires égal, 2 entreprises situées dans 2 communes différentes ne paieront pas le même montant de CFE. L'entreprise est exonérée de cotisation minimum si son chiffre d'affaires annuel ne dépasse pas 5 000 €.
Au montant de la CFE ainsi calculé s'ajoute une taxe additionnelle à la CFE. Elle est fixée à 1,12 % du montant de la CFE et encaissée au profit de CCI France et des chambres de commerce et d'industrie de région.
Certaines entreprises sont exonérées de cette taxe (Pêcheurs et sociétés de pêche artisanales, loueurs de meublés) etc... L’entreprise doit aussi payer des frais de gestion de la fiscalité locale équivalent à 1 % du montant de la CFE et de la taxe additionnelle.
Au final, le montant dont l'entreprise doit s'acquitter correspond au calcul suivant : CFE due + taxe additionnelle + frais de gestion.
Si l'entrepreneur ne dispose d'aucun local et exerce son activité à domicile (ou chez ses clients), celui-ci est quand même redevable de la CFE. Dans ce cas, le montant de la CFE est déterminé en fonction du chiffre d'affaires réalisé sur une période de 12 mois (au cours de l'année N-2). Le lieu de domiciliation de l'entreprise peut correspondre au lieu d'habitation de l'entrepreneur individuel ou à un autre lieu en application d'un contrat de domiciliation commerciale.
L'entreprise est exonérée de CFE si son chiffre d'affaires annuel ne dépasse pas 5 000 €. Au montant de la CFE ainsi calculé s'ajoute une taxe additionnelle à la CFE. Elle est fixée à 1,12 % du montant de la CFE et encaissée au profit de CCI France et des chambres de commerce et d'industrie de région. Certaines entreprises sont exonérées de cette taxe (Artisans inscrits au répertoire des métiers et non portés sur la liste électorale de la chambre de commerce de leur circonscription, coopératives agricoles et Sica) etc... Au final, le montant dont l'entreprise doit s'acquitter correspond au calcul suivant : CFE due + taxe additionnelle + frais de gestion.
Lorsque la CFE est inférieure ou égale à 3000 €, L'entreprise redevable de la CFE reçoit un avis d'imposition dématérialisé (et non par courrier) sur son compte fiscal en ligne. Cet avis d'imposition indique le montant de la CFE et le délai pour la régler. Les modalités de paiement varient selon le montant de CFE réglé l'année précédente par l'entreprise. Le montant de la CFE doit être réglé au plus tard le 16 décembre (inclus). L'entreprise a le choix entre les modes de paiement suivants :
- Le paiement sur internet ;
- le prélèvement mensuel ;
- le prélèvement à l’échéance.
Lorsque la CFE est supérieure à 3000 €, L'entreprise doit verser un acompte égal à 50 % de la CFE versée l'année précédente. Le montant de l'acompte est indiqué sur un avis d'acompte dématérialisé, disponible sur le compte fiscal en ligne ou le compte Portailpro de l'entreprise. L'acompte doit être réglé entre le 31 mai et le 17 juin.
Le solde restant de la CFE doit être réglé au plus tard le 16 décembre. L'entreprise a le choix entre les modes de paiement suivants :
- le paiement sur internet ;
- le prélèvement mensuel ;
- le prélèvement à l’échéance.
Lorsque la date limite de paiement ou de prélèvement de la CFE coïncide avec un samedi, un dimanche ou un jour férié, celle-ci est prorogée au 1er jour ouvrable suivant.
-----------------------------------------------------------------------------
Source : Entreprendre.Service-Public.fr, cotisation foncière des entreprises (CFE), vérifié le 17 février 2025.
*******************************************************************
Notre partenaire TeamR & Associés vous accompagne dans le pilotage d'entreprise et sur toutes vos problématiques fiscales.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: secretariat@teamr-associes.com
Pour aller plus loin sur les thématiques du pilotage d'entreprise : consultez toutes nos publications !