Comprendre les principes de base du crédit d'impôt
par Dr Sèna John Ahyee | 27 Sep, 2026 | Fiscalité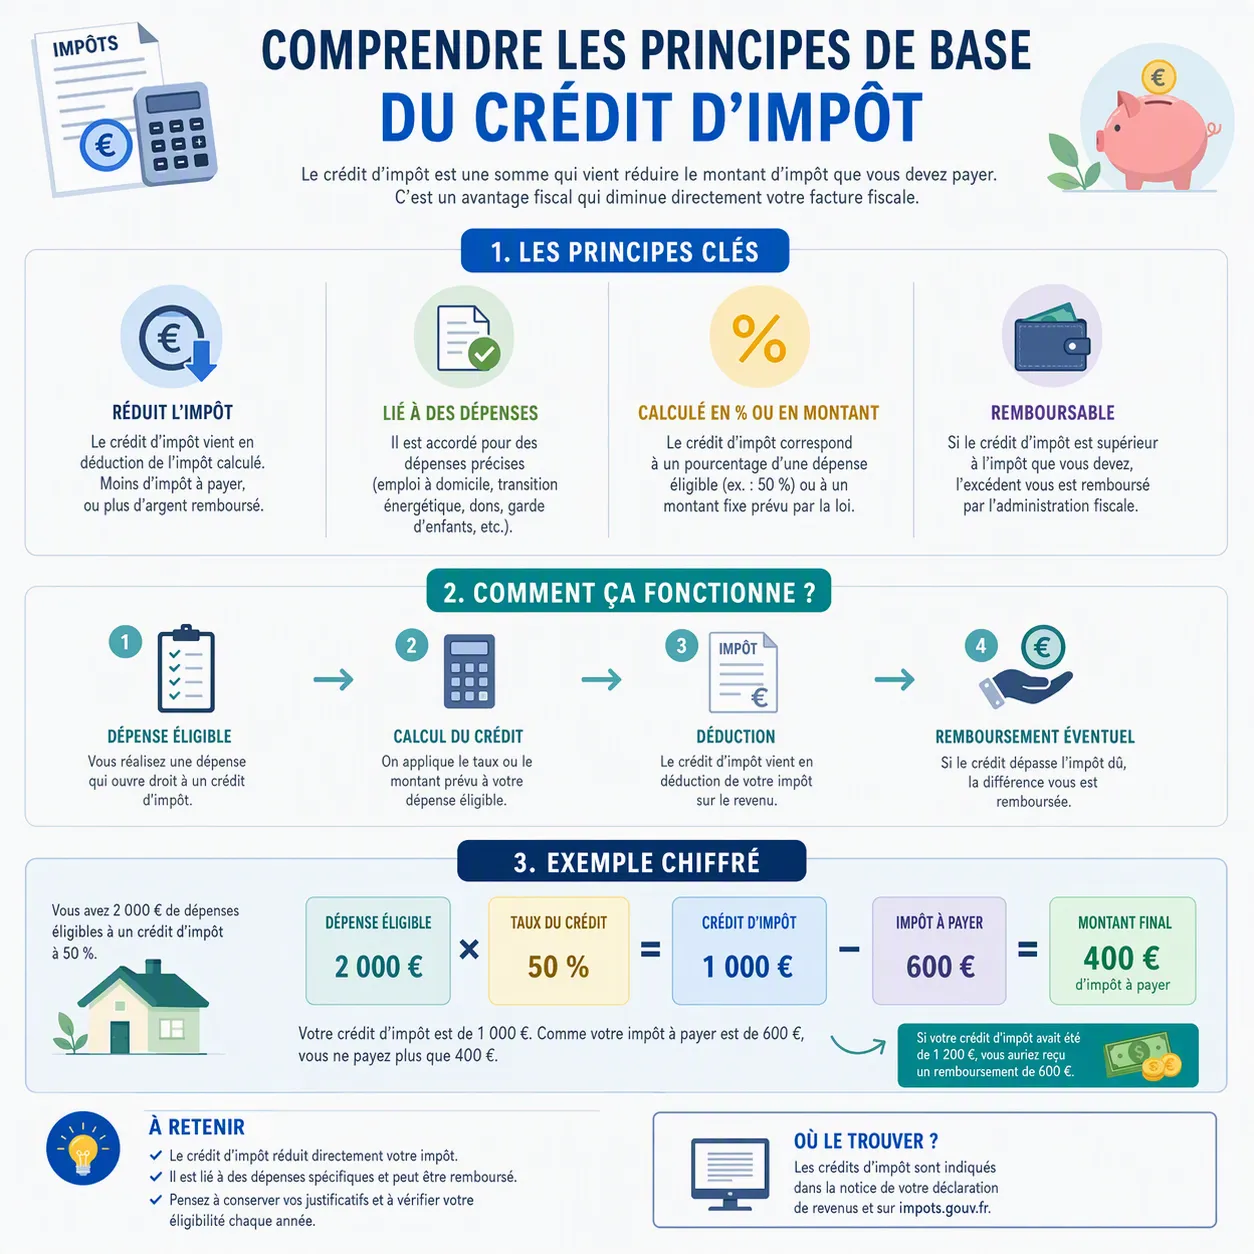
Le crédit d'impôt constitue l'un des leviers fiscaux les plus puissants du droit fiscal français. Contrairement à une réduction d'impôt, il offre un avantage remboursable même en l'absence d'imposition, ce qui en fait un instrument privilégié de politique économique et sociale.
Utilisé tant par les particuliers pour alléger le coût de services ou de travaux, que par les entreprises pour soutenir la compétitivité et l’innovation, ce dispositif juridique et financier répond à des règles strictes fixées par le Code Général des Impôts (CGI). Cet article détaille ses fondements juridiques, son fonctionnement comptable, ses principaux dispositifs et ses implications stratégiques pour les entreprises et les particuliers.
C’est quoi le crédit d’impôt et en quoi diffère t-il de la réduction d’impôt ?
Le crédit d'impôt correspond à une somme déduite directement du montant de l'impôt sur le revenu ou de l'impôt sur les sociétés dû par le contribuable. Sa caractéristique distinctive réside dans sa restituabilité : si le montant du crédit excède l'impôt dû, ou si le contribuable n'est pas imposable, l'excédent donne lieu à remboursement par la Direction générale des Finances publiques (DGFiP). Cette mécanique le distingue radicalement de la réduction d'impôt, qui diminue uniquement le montant de l'impôt calculé sans ouvrir droit à remboursement en cas d'insuffisance d'impôt.
En d'autres termes, une réduction d'impôt ne peut jamais ramener l'impôt en dessous de zéro, tandis qu'un crédit d'impôt peut générer une créance positive au profit du contribuable.
Principaux dispositifs de crédit d'impôt en France
On distingue en France les crédits d'impôt applicables aux particuliers et ceux applicables aux entreprises.
Concernant les particuliers, nous pouvons citer : Emploi à domicile (ménage, jardinage, soutien scolaire...), garde d'enfant de moins de 6 ans, bornes de recharge électrique, adaptation du logement, cotisations syndicales.
Pour les entreprises, on peut distinguer : Crédit d'impôt recherche, Crédit d'impôt innovation, Crédit d'impot formation du chef d'entreprise, Crédit d'impot famille, Crédit d'impot pour la transition énergétique (rénovation).
Crédit d'impôt recherche (CIR)
Le CIR est le dispositif phare pour les entreprises innovantes. Il permet de déduire de l'impôt sur les bénéfices (IR ou IS) une partie des dépenses engagées pour des activités de recherche et de développement.
- Taux : 30% pour la fraction des dépenses de R&D n'excédant pas 100 millions d'euros, puis 5% au-delà.
- Outre-mer : le taux est porté à 50% dans les départements d'outre-mer.
- Imputation : le CIR s'impute sur l'impôt dû au titre de l'année de réalisation des dépenses, avec rapport possible sur trois ans et remboursement au-delà.
Depuis 2025, le forfait de frais de fonctionnement a été révisé : il est fixé à 40% des dépenses de personnel (contre 43% auparavant) et à 75% des dotations aux amortissements.
Crédit d'impôt pour investissements productifs
Ce dispositif vise à soutenir l'investissement des entreprises dans les territoires éligibles (notamment les outre-mer).
- Taux : 35% pour les entreprises soumises à l'IS ; 38,25% pour les entreprises imposables à l'IR ; 45,9% en Guyane et à Mayotte.
- Assiette : le crédit est assis sur le montant des investissements productifs, y compris les frais de transport, d'installation et de mise en service amortissables, diminués de la fraction financée par une aide publique.
- Versement : l'excédent est remboursé immédiatement.
Crédits d'impôt pour les particuliers
Plusieurs crédits d'impôt soutiennent les ménages dans des domaines sociaux, familiaux ou environnementaux :
- Emploi à domicile : 50% des dépenses engagées, dans la limite d'un plafond annuel.
- Frais de garde d'enfants : crédit d'impôt pour les enfants de moins de 6 ans.
- Cotisations syndicales : 66% des cotisations dans la limite de 130 euros.
À noter : le Crédit d'impôt pour la transition énergétique (CITE) a été supprimé au 1ᵉʳ janvier 2021 et remplacé par MaPrimeRénov’, une prime accessible sans condition de ressources mais réservée aux propriétaires occupants de logements de plus de 15 ans.
Conditions d'éligibilité et obligations déclaratives
Pour bénéficier d'un crédit d'impôt, plusieurs conditions cumulatives doivent être remplies :
- Base légale : la dépense doit être prévue par un texte légal ou réglementaire (Code général des impôts, lois de finances).
- Paiement : la dépense doit être acquittée au cours de l'année civile de référence.
- Déclaration : le contribuable doit déclarer la dépense dans sa déclaration de revenus (cas dédié, par exemple 7WN pour certains crédits) ou dans sa déclaration de résultats pour les entreprises.
- Non-cumul : la dépense ne doit pas avoir déjà donné lieu à un autre avantage fiscal incompatible.
- Justificatifs : le contribuable doit pouvoir produire des factures, attestations ou contrats en cas de contrôle fiscal.
Optimisation fiscale
Pour les entreprises, le crédit d'impôt représente un levier de trésorerie significatif. Une PME innovante peut ainsi financer jusqu'à 30% de ses dépenses de R&D via le CIR, améliorant ainsi sa compétitivité. Pour les particuliers, les crédits d'impôt réduisent le reste à charge sur des dépenses essentielles (garde d'enfants, emploi à domicile).
Les crédits d'impôt font l'objet d'une vigilance accumulée de l'administration fiscale, notamment le CIR, qui représente un enjeu budgétaire majeur. Les contrôles portent sur :
- La qualification réelle des dépenses (délimitation R&D vs développement commercial).
- Le respect des plafonds et des taux.
- La cohérence des produits justificatifs.
Un redressement peut entraîner la remise en cause du crédit, le paiement de majorations et d'intérêts de retard.
Évolutions récentes et perspectives
La loi de finances 2025 a introduit plusieurs ajustements :
- CIR : baisse du forfait de frais de fonctionnement (40% au lieu de 43%)
- Crédit d'impôt innovation (CII) : taux maintenu à 20% pour les PME
- Stabilité des taux : le barème du CIR (30% / 5%) reste inchangé pour 2026.
Ces évolutions traduisent une volonté de pérenniser les dispositifs structurants tout en maîtrisant leur coût budgétaire.
Cas pratique sur le crédit d'impôt
Contexte du foyer
- Foyer fiscal : couple avec 1 enfant de 4 ans en 2025 (revenus déclarés en 2026).
- Ils emploient une aide à domicile via CESU pour ménage + aide aux devoirs.
- En 2025, ils ont engagé 6 800 € de dépenses éligibles (salaires nets + cotisations sociales, hors frais de nourriture ou avantages en nature non éligibles).
Règles de calcul (2025/2026)
- Taux du crédit d’impôt : 50% des dépenses éligibles.
- Plafond de dépenses prises en compte : 12 000 € par foyer, majoré de 1 500 € par enfant à charge, soit ici 13 500 € (12 000 + 1 500 × 1).
- Le crédit d’impôt est indépendant du revenu et de votre impôt dû : si le crédit dépasse l’impôt, le surplus est remboursé.
Calcul pas à pas
- Dépenses éligibles déclarées (case 7DB) : 6 800 €
- Plafond applicable : 13 500 € → les 6 800 € sont en dessous du plafond, donc intégralement retenus.
- Base du crédit = 6 800 €
- Crédit d’impôt = 50% × 6 800 € = 3 400 €
Impact sur l’impôt 2026 (exemple)
Supposons que le foyer ait un impôt brut de 4 200 € avant crédit :
- Impôt avant crédit : 4 200 €
- Crédit d’impôt CESU : − 3 400 €
- Impôt net à payer = 4 200 − 3 400 = 800 €
Si leur impôt brut avait été seulement 2 000 € :
- Impôt avant crédit : 2 000 €
- Crédit d’impôt : 3 400 €
- Impôt net = 0 €
- Remboursement du surplus : 3 400 − 2 000 = 1 400 € versé par le fisc.
Déclaration
- Dans la déclaration de revenus 2026 (sur les revenus 2025), le montant 6 800 € est renseigné en case 7DB (emplois à domicile).
- Le calcul du crédit (50% × 7DB, dans la limite du plafond) est fait automatiquement par l’administration.
Le crédit d'impôt est un instrument clé de la fiscalité française, à la fois simple dans son principe (déduction euro pour euro, avec remboursement) et complexe dans ses modalités (taux, plafonds, exclusions, calendrier). Pour les particuliers comme pour les entreprises, une bonne connaissance des dispositifs éligibles, des règles de calcul et des obligations déclaratives permet d'optimiser sa situation fiscale en toute légalité.
*********************************************
Des questions sur ce sujet ? Notre partenaire TEAM R & Associés Expert Comptable à Paris, Guermantes à proximité de Bussy Saint Georges (01 77 00 03 37) vous accompagne dans le pilotage d'entreprise, la comptabilité et la fiscalité de votre organisation.
Vous souhaitez échanger ou approfondir le sujet, contactez nous: secretariat@teamr-associes.com

Sèna est Docteur en Sciences de Gestion de l'Université de Montpellier et consultant en pilotage d'entreprise. Il enseigne depuis une dizaine d'années la comptabilité, le contrôle de gestion, le management, la RSE à l'Université et dans de nombreuses écoles de Commerce. Comme consultant, il réalise des études économiques et accompagne les entrepreneurs et chefs d'entreprise dans la mise en place de systèmes de pilotage.